Variables aleatorias y procesos estocásticos
Probabilidad y procesos · P1
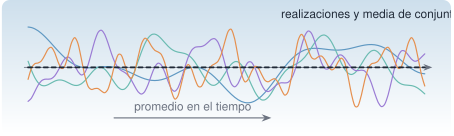
La vibración ambiental de un puente o de un edificio (viento, tráfico, microtremores) no se repite: cada registro es una realización de un proceso aleatorio. No se puede predecir su valor en un instante, pero sí sus propiedades estadísticas: la media, la varianza, la autocorrelación, el espectro. La identificación modal con excitación ambiental se apoya en dos hipótesis sobre ese proceso, estacionariedad y ergodicidad, que casi nunca se comprueban y casi siempre se suponen. Esta unidad las define, muestra cómo fallan y cómo se detectan.
Tiempo orientativo: unas 3 horas. Nivel: intermedio. Tres capas: intuición (laboratorio con conjuntos de realizaciones), fundamento (definiciones y teoremas) y aplicación (registros del edificio y respuesta de un sistema lineal a ruido blanco).
Objetivos y prerrequisitos
Objetivos. Al terminar esta unidad sabrás:
- calcular media, varianza y covarianza de variables aleatorias y distinguir correlación de independencia;
- definir un proceso estocástico, su media de conjunto y su autocorrelación;
- distinguir estacionariedad débil de ergodicidad y comprobar, con simulaciones, qué pasa si fallan;
- reconocer el ruido blanco y el AR(1) y calcular su autocorrelación;
- enunciar la relación entrada–salida de un sistema lineal con ruido blanco, \(S_{yy}=\lvert H\rvert^2S_{ff}\), y su consecuencia para la identificación;
- evaluar la estacionariedad de un registro con estadísticas por ventanas.
Prerrequisitos. J2.5 · Distribuciones y Monte Carlo, F1 y A1.4.
Apartados
| Id | Apartado |
|---|---|
| P1.1 | Variables aleatorias |
| P1.2 | Procesos estocásticos |
| P1.3 | Respuesta de un sistema lineal a ruido blanco |
| P1.4 | El registro del edificio |
| P1 | Práctica y cierre |