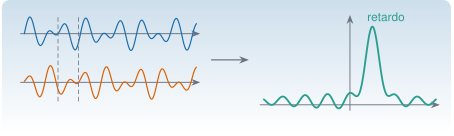
La correlación mide cuánto se parecen dos señales cuando una se desplaza respecto de la otra. Con ella se estima un retardo (¿cuánto tarda la onda en llegar del sensor 1 al 2?), se mide la memoria de una señal (la autocorrelación) y —lo más importante para este módulo— se extrae la respuesta libre de un sistema excitado con ruido: la correlación de las respuestas de una estructura bajo excitación ambiental se comporta como una vibración libre que decae, y es el material de entrada de los métodos de identificación modal.
NotaCómo se lee esta página
Tiempo orientativo: unas 3 horas. Nivel: intermedio. Tres capas: intuición (laboratorio de retardos), fundamento (definiciones, propiedades y estimación) y aplicación (identificar los modos del edificio a partir de correlaciones).
Objetivos y prerrequisitos
Objetivos. Al terminar esta página sabrás:
definir covarianza, correlación, autocorrelación y correlación cruzada, y estimarlas con autocorrelacion y correlacion_cruzada;
enunciar las propiedades de la autocorrelación (simetría, cota, Toeplitz semidefinida positiva) y el teorema de Wiener–Khinchin;
estimar un retardo entre dos señales y decidir si un pico de correlación es significativo;
explicar por qué, con excitación de ruido blanco, la correlación de las respuestas tiene la forma de una respuesta libre;
aplicar ERA a correlaciones para estimar frecuencias y amortiguamientos de un edificio, y valorar la calidad del resultado;
calcular la autocorrelación con la FFT.
Prerrequisitos.M2.9 (procesos estacionarios), M2.5 (DFT) y M2.1.4–M2.1.5 (Toeplitz y Hankel).
Teoría breve
M2.10.1 Definiciones y estimación
Para dos procesos estacionarios \(x(t)\), \(y(t)\) de media cero:
Con una realización de \(N\) muestras se usa el estimador sesgado\(\hat r_{xy}[k]=\frac1N\sum_{t}(x_t-\bar x)(y_{t+k}-\bar y)\) (división por \(N\) y no por \(N-k\): es el que garantiza que la matriz de Toeplitz resultante sea semidefinida positiva, M2.1.4). Si \(y\) es una copia de \(x\) retrasada \(d\) muestras, \(\hat r_{xy}\) tiene su máximo en \(k=d\).
Propiedades:
\(r_{xx}(\tau)=r_{xx}(-\tau)\) (par) y \(\lvert r_{xx}(\tau)\rvert\le r_{xx}(0)\); en cambio \(r_{xy}(\tau)=r_{yx}(-\tau)\).
Wiener–Khinchin:\(S_{xx}(f)=\mathcal F\{r_{xx}\}\) y \(S_{xy}(f)=\mathcal F\{r_{xy}\}\) (espectro cruzado). Es la relación que permite calcular la correlación con la FFT, en \(O(N\log N)\): autocorrelacion_fft coincide con autocorrelacion.
El coeficiente de correlación\(\rho_{xy}[k]=\hat r_{xy}[k]/\sqrt{\hat r_{xx}[0]\hat r_{yy}[0]}\in[-1,1]\) no depende de la escala de las señales.
Para ruido blanco de \(N\) muestras, \(\hat\rho[k]\) (\(k\neq0\)) es aproximadamente normal de media cero y desviación \(1/\sqrt N\): una banda \(\pm1{,}96/\sqrt N\) deja fuera del 95 % de los retardos de una señal sin estructura. Un pico dentro de esa banda no es significativo.
M2.10.2 Estimar un retardo
El retardo entre dos registros es la posición del máximo de \(\hat r_{xy}\). Su resolución es una muestra (\(1/f_{\mathrm s}\)); con interpolación parabólica del máximo se puede bajar de la muestra si el pico es nítido. Pero cuidado: (1) una señal de banda estrecha (casi una sinusoide) tiene una correlación periódica, con muchos máximos equivalentes (ambigüedad de \(T\)); (2) el ruido ensancha o desplaza el máximo; (3) con tendencias o no estacionariedad aparecen correlaciones espurias.
M2.10.3 La correlación como respuesta libre
Sea un sistema \(\mathbf x_{k+1}=\mathbf A\mathbf x_k+\mathbf w_k\), \(\mathbf y_k=\mathbf C\mathbf x_k\) excitado por ruido blanco \(\mathbf w_k\). Las covarianzas de la salida cumplen, para \(\tau\ge1\),
con \(\boldsymbol\Sigma\) la covarianza del estado: es la misma forma que la respuesta impulsional \(h_\tau=\mathbf C\mathbf A^{\tau-1}\mathbf B\) de M2.1.5. Por eso la sucesión de correlaciones decae y oscila con los mismos polos que la respuesta libre del sistema, y se puede alimentar a ERA como si fuera una respuesta impulsional (es la idea de la técnica de excitación natural, NExT, y de SSI-COV; el desarrollo completo está en M7).
Aplicación: los modos del edificio a partir de correlaciones
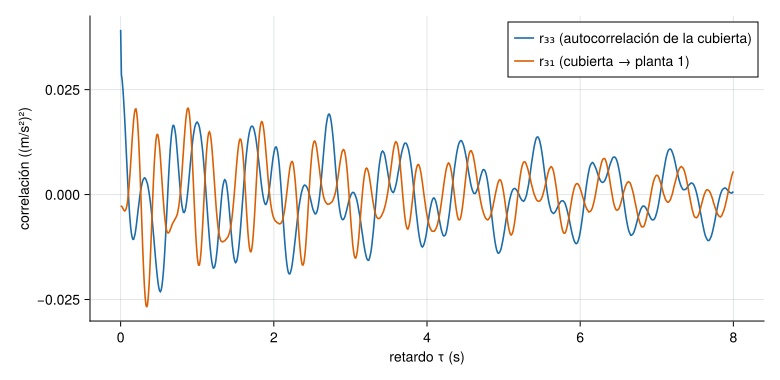
Con el escenario A del caso transversal, se calcula la correlación cruzada entre la aceleración de la cubierta y la de la planta 1 y, también, la autocorrelación de la cubierta:
Figura 1: Correlaciones de las aceleraciones del escenario A: autocorrelación de la cubierta (azul) y correlación cruzada cubierta → planta 1 (naranja), retardos de 0 a 8 s. Ambas son oscilaciones amortiguadas con las frecuencias del edificio; la cruzada tiene signos distintos según el modo y no es máxima en \(\tau=0\).
Con ellas como si fueran respuestas impulsionales, ERA (M2.1.5) estima frecuencias y amortiguamientos con orden \(n=6\) (tres modos). Se compara con los valores verdaderos para los escenarios A y C:
Ver el código
functionera_corr(esc) D =readdlm(RUTA *"escenario_$(esc).csv", ';', skipstart=1) c =correlacion_cruzada(D[:, 4], D[:, 2], kmax)[kmax+1:end]era(c, 6, 0.01)endfilas =String[]forein (:A, :C) M, C, K =edificio_tres_plantas(escenario=e) fv, P =modos_propios(K, M) zv =diag(P'* C * P) ./ (2.*2π .* fv) fe, ze =era_corr(String(e))for j in1:3push!(filas, "| $e | $j | $(coma(fv[j]; d=3)) | $(coma(fe[j]; d=3)) | $(coma(100* zv[j]; d=2)) | $(coma(100* ze[j]; d=2)) |")endendMarkdown.parse("| Escenario | Modo | f verdadera | f estimada | ζ verdadero (%) | ζ estimado (%) |\n|:--:|:--:|--:|--:|--:|--:|\n"*join(filas, "\n"))
Tabla 1: Frecuencias (Hz) y amortiguamientos (%) estimados aplicando ERA de orden 6 a la correlación cruzada cubierta → planta 1 (retardos 0 a 8 s), frente a los valores verdaderos de cada escenario.
Escenario
Modo
f verdadera
f estimada
ζ verdadero (%)
ζ estimado (%)
A
1
1,105
1,106
1,00
0,76
A
2
2,939
2,934
1,00
1,01
A
3
4,390
4,406
1,27
1,35
C
1
1,084
1,085
1,02
1,11
C
2
2,931
2,930
1,00
1,15
C
3
4,254
4,245
1,31
1,17
El resultado es notable por su sencillez: sin conocer la fuerza, las frecuencias salen con errores menores del \(0{,}4\,\%\) (en ambos escenarios, incluido el cambio de \(-1{,}85\,\%\) y \(-3{,}1\,\%\) del daño), y los amortiguamientos con el orden de magnitud correcto pero con errores de hasta un \(25\,\%\) (por ejemplo, \(0{,}76\,\%\) frente a \(1{,}00\,\%\) en el primer modo del escenario A). Es la pauta de siempre: las frecuencias son robustas; los amortiguamientos, no. Con un orden mayor, ERA incorpora polos espurios (en una prueba con \(n=8\) aparece un cuarto polo de \(2{,}9\) Hz y \(\zeta\) distinto), que es lo que los diagramas de estabilización de M7 ayudan a descartar.
AdvertenciaLa correlación estima la respuesta libre solo si la excitación es blanca
La ecuación 2 exige que la fuerza sea ruido blanco (o suficientemente ancha respecto de los modos) y estacionaria. Con una excitación armónica (una máquina) la correlación contiene su frecuencia, que no decae, y se confunde con un modo de amortiguamiento nulo. Con una excitación no estacionaria, la correlación mezcla estados distintos (M2.9).
Simulación 1. Retardo entre dos sensores. La señal \(x\) es ruido filtrado (un AR(1) con coeficiente \(\phi\): cuanto mayor, más lenta); \(y\) es \(x\) retrasada \(d\) muestras más ruido de medida independiente. Se muestra la correlación cruzada, la banda de significación \(\pm1{,}96/\sqrt N\) y el retardo estimado (máximo).
Ver el código
viewof retardo = Inputs.range([-30,30], {value:12,step:1,label:"retardo real d (muestras)"})viewof phi_c = Inputs.range([0,0.98], {value:0.7,step:0.01,label:"coeficiente φ de la señal"})viewof ruido_c = Inputs.range([0,4], {value:1,step:0.1,label:"ruido de medida (σ relativo a la señal)"})viewof Nc = Inputs.select([128,256,512,1024,4096], {value:512,label:"longitud N"})
Ver el código
cc = {const g =rng(21), N = Nc, m =60, pad =40;const e =Array.from({length: N +2* pad}, () =>normal(g));const s =newArray(e.length); s[0] = e[0];for (let k =1; k < e.length; k++) s[k] = phi_c * s[k -1] + e[k];const sd =Math.sqrt(s.reduce((a, v) => a + v * v,0) / s.length);const x = s.slice(pad, pad + N);const y = s.slice(pad - retardo, pad - retardo + N).map(v => v + ruido_c * sd *normal(g));const r =correlacionCruzada(x, y, m);const rho = r.map(v => v /Math.sqrt(correlacionCruzada(x, x,0)[0] *correlacionCruzada(y, y,0)[0]));const pts = rho.map((v, i) => ({k: i - m, v}));const pico = pts.reduce((a, b) => b.v> a.v? b : a);return {pts, pico,banda:1.96/Math.sqrt(N)};}
Ver el código
Plot.plot({width:720,height:300,marginLeft:55,x: {label:"retardo k (muestras)"},y: {label:"coeficiente de correlación ρ[k]",domain: [-1,1]},marks: [ Plot.ruleY([0]), Plot.ruleY([cc.banda,-cc.banda], {stroke:"#D95F02",strokeDasharray:"5,4"}), Plot.ruleX(cc.pts, {x:"k",y:"v",stroke:"#1B6CA8"}), Plot.dot([cc.pico], {x:"k",y:"v",fill:"#D95F02",r:5}) ]})
Ver el código
md`**Retardo estimado:** **${cc.pico.k}** muestras (real: ${retardo}). Máximo de ρ: **${cc.pico.v.toFixed(2).replace(".",",")}**; banda de significación: ±**${cc.banda.toFixed(3).replace(".",",")}**. ${cc.pico.k=== retardo ?"✓ Coincide.":"✗ No coincide: el máximo no es el retardo real."}${cc.pico.v<2* cc.banda?"⚠️ El pico apenas supera la banda: poco fiable.":""}`
Hipótesis y límites de la simulación 1
Señales: un AR(1) con ruido de medida independiente y un retardo entero; semilla fija. En una estructura real, el retardo entre sensores depende de la frecuencia (dispersión) y no es entero.
Qué se observa: con \(\phi\) alto, el pico es ancho y la ubicación del máximo es menos precisa; con ruido grande o \(N\) pequeño el pico se esconde en la banda; con \(\phi\) casi 0 (ruido blanco) el pico es muy nítido.
Qué no se puede concluir: que un retardo entre dos señales indique causalidad: la correlación mide parecido, no causa.
Práctica guiada
NotaPráctica guiada
Calcula autocorrelacion y autocorrelacion_fft de la aceleración de la cubierta (retardos 0 a 800) y comprueba que coinciden y cuánto tarda cada una.
Calcula la correlación cruzada cubierta → planta 1 y aplica era con \(n=6\) y \(\Delta t=0{,}01\) s.
Compara con las frecuencias de modos_propios y repite para el escenario C.
import numpy as npimport matrices as mx # mse/m02-matematicas/python/matrices.py (probado con pytest)D = np.loadtxt("escenario_A.csv", delimiter=";", skiprows=1)a1, a3 = D[:, 1], D[:, 3]c = mx.correlacion_cruzada(a3, a1, 800)[800:]# ERA: matriz de Hankel de la correlación, SVD y valores propios de A (véase M2.1.5)
El código Python no se ejecuta en la web: correlacion_cruzada está probada con pytest frente a Julia en python/matrices.py.
«Pídeselo a Claude»
TipPrompt
«Con Julia y Resonancia: usa escenario_A.csv, escenario_B.csv y escenario_C.csv. Para cada uno, calcula la correlación cruzada cubierta → planta 1 hasta 8 s, aplica era con orden 6 y dime las tres frecuencias. Después repite con orden 8 y explica qué polos son espurios. Compara con las frecuencias de edificio_tres_plantas y no concluyas que hay daño sin calcular la dispersión de la estimación en varios tramos.»
Verifica. (a) Que usa la correlación cruzada (no la autocorrelación solamente) y el \(\Delta t\) correcto (0,01 s). (b) Que solo se usan retardos positivos de la correlación como respuesta impulsional. (c) Que con orden 8 detecta un polo adicional que no coincide con ninguna frecuencia del modelo. (d) Que compara con los valores verdaderos de cada escenario. (e) Que no atribuye a daño un cambio de frecuencia menor que la dispersión entre tramos.
Ejercicios
Una señal de ruido blanco tiene \(N=1000\) muestras. ¿Cuánto vale la banda de significación al 95 %, \(1{,}96/\sqrt N\), de su coeficiente de correlación?
\(1{,}96/\sqrt{1000}=1{,}96/31{,}62=0{,}062\).
Dos sensores separados \(5\) m registran la misma onda; la correlación cruzada tiene su máximo en un retardo de \(0{,}2\) s. ¿A qué velocidad se propaga la onda?
\(v=d/\tau=5/0{,}2=25\) m/s (suponiendo una sola onda no dispersiva).
La autocorrelación de un proceso estacionario es una función par del retardo y alcanza su máximo en el retardo cero.
Verdadero: \(r(\tau)=r(-\tau)\) y \(\lvert r(\tau)\rvert\le r(0)\) (desigualdad de Cauchy–Schwarz).
Un puente tiene una máquina cercana que vibra a 3,00 Hz de forma casi sinusoidal, y su primer modo está en 3,05 Hz. Calculas la correlación de la respuesta y le aplicas ERA. ¿Qué dificultades esperas?
Digo que la excitación armónica viola la hipótesis de ruido blanco y que su correlación no decae.
Señalo que ERA verá un polo de amortiguamiento casi nulo a 3,00 Hz que no es un modo.
Menciono la dificultad de separar dos frecuencias tan próximas y propongo medir sin la máquina o identificar y eliminar la componente armónica.
La armónica aparece como un polo sin amortiguamiento que se puede confundir con un modo y que, además, está a solo \(0{,}05\) Hz del modo real (mucha resolución necesaria). Se debe comprobar el amortiguamiento de los polos, usar mediciones con la máquina parada o métodos que identifiquen y eliminen armónicas.
La doy por superada si…
Qué no dice esta página
La identificación completa (SSI-COV con múltiples referencias, diagramas de estabilización, incertidumbres) es de M7.
Se usa una sola correlación cruzada y un orden fijo; en la práctica se utilizan matrices de correlaciones de varios sensores.
La estimación de amortiguamientos es de un solo registro y semilla; no se ha cuantificado su dispersión con Monte Carlo.
La técnica NExT se menciona como idea, sin citar el artículo original, que no se ha consultado.